


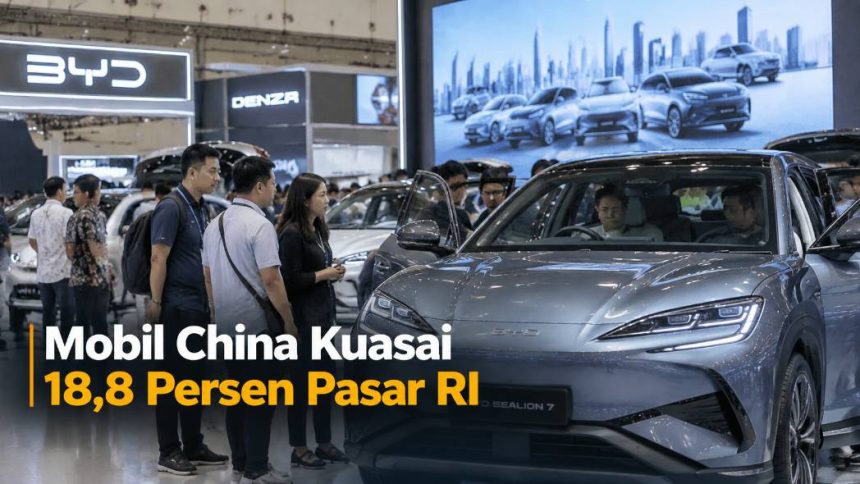
carbuotomotif.com memasuki pembahasan terbaru mengenai perubahan peta otomotif nasional. Data penjualan Januari–Agustus 2026 menunjukkan gabungan merek mobil asal China telah menguasai sekitar 18,83 persen pasar wholesales Indonesia. Angka itu menempatkan mereka semakin dekat dengan seperlima pasar setelah beberapa tahun sebelumnya hanya menjadi pemain kecil.
Pertumbuhan tidak hanya datang dari satu merek. Mulai dari BYD, Wuling, Chery, Jaecoo, Geely, Aion, Denza, MG, Xpeng, Jetour, serta pemain baru lain kini hadir dengan strategi produk berbeda.
BYD Menjadi Penggerak Terbesar
BYD menjadi salah satu faktor paling terlihat dalam perubahan tersebut.
Pada Januari–Mei saja, BYD sudah mencatat wholesales 17.993 unit dan menempati posisi keenam merek terlaris nasional.
Kinerja terus berkembang pada bulan-bulan berikutnya.
Agustus bahkan memperlihatkan Atto 1 masuk ke jajaran model terlaris nasional. Data GAIKINDO mencatat penjualan wholesales total pasar pada bulan itu mencapai 81.756 unit.
Kehadiran mobil listrik dengan harga semakin beragam membuat konsumen yang sebelumnya hanya mempertimbangkan merek Jepang mulai memiliki pilihan lain.
More EV News

Bukan Lagi Sekadar EV Murah
Narasi mengenai mobil China juga berubah.
Beberapa tahun lalu, keunggulan mereka sering dikaitkan dengan harga murah dan kendaraan listrik.
Sekarang rentangnya jauh lebih luas.
Merek China menjual city car, MPV, SUV, PHEV, hybrid, BEV, hingga kendaraan premium.
GIIAS 2026 bahkan mencatat sekitar 20 merek China dari total 43 merek kendaraan penumpang yang hadir.
Perubahan ini membuat persaingan tidak lagi terbatas pada satu segmen.
Konsumen bisa membandingkan mobil China dengan pemain Jepang pada harga yang sama, bukan hanya mencari alternatif termurah.
Pangsa Naik Cepat dalam Setahun
Pada semester pertama 2026, merek China sudah menguasai sekitar 18 persen wholesales dengan total sekitar 78.622 unit. Jumlah tersebut tumbuh lebih dari 70 persen dibanding periode yang sama tahun sebelumnya.
Hingga Agustus, pangsanya naik menjadi sekitar 18,83 persen.
Kenaikan ini penting karena pasar Indonesia sendiri sedang tumbuh.
Penjualan kendaraan Januari–Agustus mencapai hampir 600 ribu unit menurut data industri, sehingga peningkatan pangsa tidak terjadi hanya karena pasar keseluruhan mengecil.
Artinya, merek China mendapatkan volume tambahan sekaligus memperbesar bagian dari total pasar.
Merek Jepang Belum Kehilangan Dominasi
Meski perubahan terlihat cepat, kesimpulan bahwa merek Jepang sudah tersingkir masih terlalu jauh.
Toyota, Daihatsu, Suzuki, Mitsubishi, dan Honda tetap memegang volume besar.
Toyota bahkan masih menjadi pemimpin pasar dengan jarak signifikan.
Pada Januari–Mei, Toyota mencatat lebih dari 111 ribu unit, sedangkan Daihatsu sekitar 59 ribu.
Jaringan dealer, bengkel, ketersediaan suku cadang, serta nilai jual kembali masih menjadi kekuatan besar merek Jepang.
Persaingan sesungguhnya baru terlihat ketika pemain China mampu mempertahankan konsumen setelah masa garansi dan beberapa tahun pemakaian.
Produksi Lokal Jadi Tahap Berikutnya
Merek China juga tidak hanya mengandalkan impor.
Sejumlah perusahaan mulai membangun atau memakai fasilitas manufaktur lokal.
Strategi ini penting karena produksi lokal dapat mengurangi ketergantungan terhadap pengiriman luar negeri dan membantu memenuhi ketentuan kandungan lokal.
Investasi pabrik juga menunjukkan bahwa perusahaan mulai melihat Indonesia sebagai basis jangka panjang, bukan sekadar pasar penjualan.
Semakin banyak model yang dirakit lokal, semakin sulit membedakan “mobil China” dan “mobil Indonesia” hanya berdasarkan lokasi produksi.
Harga dan Fitur Mengubah Ekspektasi Pembeli
Persaingan juga memberi efek terhadap standar konsumen.
Fitur seperti panoramic roof, kamera 360 derajat, ADAS, layar besar, konektivitas aplikasi, dan fast charging kini muncul pada rentang harga yang semakin rendah.
Konsumen kemudian membawa ekspektasi tersebut ketika melihat produk merek lain.
Akibatnya, perusahaan lama harus menyesuaikan strategi.
Mereka tidak cukup hanya mengandalkan reputasi merek.
Fitur, efisiensi, teknologi keselamatan, garansi, serta harga harus tetap kompetitif.
EV Jadi Jalur Masuk, Hybrid Menjadi Medan Baru
BEV menjadi pintu masuk utama banyak merek China.
Namun persaingan mulai berpindah ke plug-in hybrid dan hybrid.
Model tersebut menarik konsumen yang ingin efisiensi dan teknologi elektrifikasi tanpa sepenuhnya bergantung pada charger publik.
Tren ini membuat pasar 2027 berpotensi jauh lebih beragam.
BEV akan tetap berkembang, tetapi PHEV dan hybrid dapat mengambil bagian lebih besar dari konsumen yang belum siap beralih penuh ke listrik.
Angka 18,8 Persen Baru Awal Pertarungan
Pangsa pasar hampir 19 persen merupakan pencapaian besar, tetapi belum menjamin dominasi jangka panjang.
Industri otomotif memiliki siklus kepemilikan yang panjang.
Konsumen akan menilai kualitas kendaraan setelah beberapa tahun, termasuk baterai, suku cadang, servis, dan harga jual kembali.
Merek yang tumbuh cepat juga harus mampu menjaga jaringan dealer dan ketersediaan teknisi.
Pada saat yang sama, pemain Jepang mempunyai cukup waktu untuk merespons melalui produk hybrid, EV, serta peningkatan fitur.
Menurut GAIKINDO, Agustus menjadi salah satu bulan terkuat pasar 2026 dan memperlihatkan bagaimana model baru mulai mengubah daftar penjualan.
Jadi, cerita terbesar bukan bahwa satu negara menggantikan negara lain.
Pasar Indonesia justru memasuki era ketika lebih banyak pemain memiliki peluang nyata untuk merebut konsumen.

